Guida alle CER

Di cosa si parla: Concetti base, cos’è una CER, come funziona l’energia condivisa, vantaggi in bolletta, come diventare socio, ruolo dei consumatori e dei prosumer.

Target: Cittadini, famiglie, piccoli commercianti.

Lo Scorporo in Bolletta nel futuro delle CER

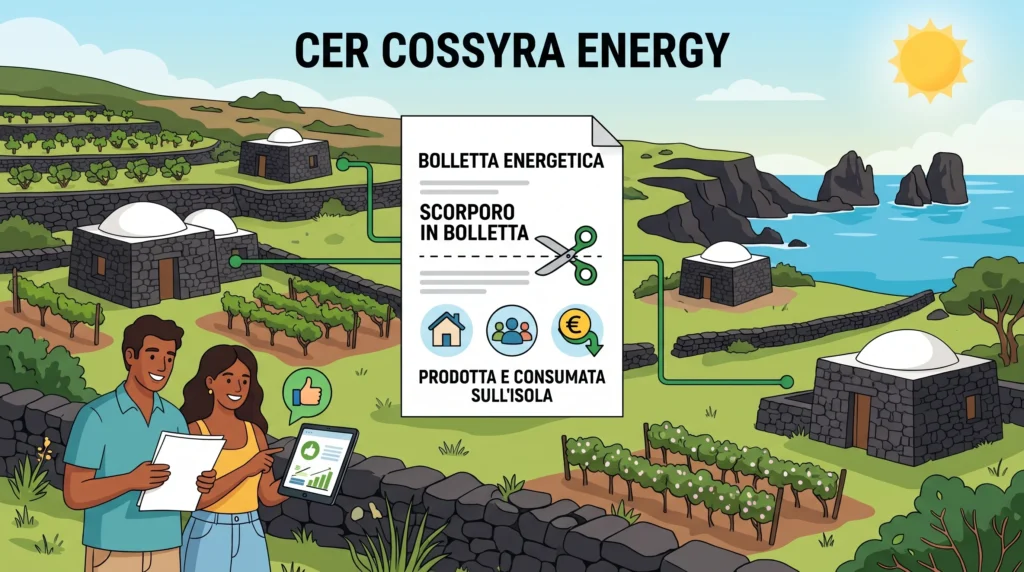
Il paesaggio energetico europeo e italiano si trova in una fase di profonda e irreversibile metamorfosi. Le fondamenta di questo cambiamento poggiano sulla necessità di decentralizzare la produzione, decarbonizzare i consumi e, soprattutto, restituire un ruolo attivo e centrale ai cittadini e alle imprese. In questo contesto, l’autoconsumo diffuso e le Comunità Energetiche Rinnovabili (CER) non rappresentano più un esperimento ecologico, ma un solido pilastro del mercato elettrico del futuro. Il recente recepimento della Direttiva (UE) 2024/1711 (nota come RED III o riforma del Market Design), attuato in Italia attraverso il Decreto Legislativo 7 gennaio 2026, n. 3, ha segnato uno snodo normativo fondamentale. Questo impianto legislativo introduce diritti inediti e meccanismi operativi avanzati, tra cui spiccano lo scorporo in bolletta dell’energia condivisa e la possibilità di stipulare contratti di fornitura multipli. Il presente approfondimento si propone di disaggregare e chiarire, con un approccio analitico ed esemplificativo, l’impatto di queste riforme. Attraverso un’analisi tecnica e normativa, verranno esplorati i meccanismi operativi introdotti dal D.Lgs. 3/2026, le tempistiche di attuazione definite dall’Autorità di Regolazione per Energia Reti e Ambiente (ARERA) e, infine, si declineranno questi concetti in un contesto geografico e strategico di inestimabile valore: le isole minori non interconnesse. In questi ecosistemi fragili, storicamente gravati da costi di generazione elevatissimi e da una forte dipendenza dai combustibili fossili, le CER assumono un ruolo che travalica il mero risparmio economico, configurandosi come veri e propri vettori di indipendenza energetica, resilienza ambientale e rilancio socio-economico. Comprendere lo scorporo in bolletta: dalla teoria alla pratica Per afferrare la portata innovativa del Decreto Legislativo 3/2026, è indispensabile chiarire il concetto di “scorporo in bolletta“, un meccanismo atteso da chiunque partecipi a una CER. Fino ad oggi, la percezione del beneficio economico derivante dalle CER è mediata da un processo finanziario asincrono e, per certi versi, distante dalla quotidianità del consumatore. L’attuale funzionamento economico di una CER si basa su un meccanismo di valorizzazione “ex post”. Il cliente finale (membro della comunità) continua a prelevare fisicamente e commercialmente l’energia dalla rete elettrica, pagando integralmente la propria bolletta al fornitore. Questa fattura comprende, come di consueto, la quota per la materia energia, gli oneri generali di sistema, le tariffe di rete, le accise e l’IVA. In un momento successivo, tipicamente con cadenza periodica, il Gestore dei Servizi Energetici (GSE) calcola l’energia virtualmente condivisa dall’intera comunità e procede a erogare un bonifico alla CER, comprensivo della “tariffa premio” e del contributo di valorizzazione (restituzione parziale degli oneri di rete evitati). Spetta alla CER redistribuire questi proventi ai singoli membri, secondo le regole stabilite nel Regolamento Interno. Lo scorporo in bolletta ribalta questa logica, trasformando un incentivo differito in un beneficio economico immediato e tangibile. Il diritto allo scorporo sancisce che l’energia prelevata dal cliente nel momento esatto in cui l’impianto della comunità sta immettendo energia in rete venga “scomputata”, ovvero dedotta direttamente, dai volumi di chilowattora (kWh) che il fornitore fattura al cliente stesso. In termini pratici per Pantelleria, la SMEDE fatturerà al cliente esclusivamente l’energia “residua”, calcolata come la differenza tra l’energia totale prelevata dal punto di connessione e la quota di energia prelevata ma coperta dalla condivisione comunitaria. Tuttavia, è essenziale delineare i confini di questa deduzione per evitare aspettative distorte. Lo scorporo agisce esclusivamente sul valore della materia energia. Le imposte, i prelievi non discriminatori (come le accise) e gli oneri di rete (trasmissione, distribuzione e oneri di sistema) continueranno a essere calcolati sull’intero volume di energia prelevata fisicamente dal contatore. Questa prescrizione normativa deriva dal principio fisico e infrastrutturale secondo cui, anche nell’ambito di una condivisione virtuale di quartiere, l’infrastruttura di rete viene comunque utilizzata per far transitare i flussi di energia dal punto di produzione al punto di consumo. La sincronizzazione e la sfida del “quarto d’ora” COSSYRA ENERGY ha recentemente risolto un vuoto che esisteva nell’isola di Pantelleria: la mancanza dei dati quartorari dei consumi energetici. Ovvero i clienti finali dell’isola non avevano accesso ai propri consumi energetici in maniera analitica (leggi qui l’articolo). Non a caso questa battaglia ha avuto un valore strategico in ottica dell’evoluzione normativa che si va delineando nei prossimi anni. La reale sfida tecnica e algoritmica dello scorporo risiede nella sua risoluzione temporale. Il D.Lgs. 3/2026 e la successiva documentazione tecnica di ARERA imporranno che il calcolo dell’energia condivisa da scorporare avvenga sulla base dell’intervallo temporale con cui si regolano gli sbilanciamenti tra produzione e consumo nel mercato elettrico italiano, che è sceso dalla scansione oraria al quarto d’ora (15 minuti). Ciò implica che l’immissione dell’impianto condiviso e il prelievo del singolo membro devono coincidere all’interno dello stesso esatto blocco di 15 minuti. Se l’impianto fotovoltaico produce il suo picco massimo tra le 12:00 e le 12:15, il prelievo del consumatore deve avvenire esattamente in quella finestra temporale affinché l’energia venga considerata “condivisa” e quindi passibile di scorporo in fattura. Più l’intervallo di rilevazione è ristretto, maggiore è la precisione richiesta nell’allineare i propri consumi alla produzione (una dinamica nota come demand response). Questa misurazione quartoraria presuppone un’infrastruttura di rete altamente digitalizzata e la diffusione capillare dei contatori intelligenti di seconda generazione (Smart Meter 2G), che sono gli unici strumenti in grado di elaborare e trasmettere curve di carico con una risoluzione temporale così raffinata. Un esempio analitico: la dinamica in fattura Per illustrare tangibilmente l’effetto e le implicazioni di secondo ordine dello scorporo, si prenda in esame un caso esemplificativo. Si ipotizzi un’utenza domestica, parte di un autoconsumo condominiale, che presenta un consumo bimestrale e un profilo di condivisione specifico. Per isolare il beneficio, l’analisi seguente si concentra sulla sola componente “materia energia”, omettendo per semplicità oneri fissi e fiscalità che rimangono invariati sui volumi fisici totali. Parametro Operativo Valore Assunto Dettaglio e Implicazione Consumo Totale Prelevato 1.000 kWh Energia misurata dal contatore nel periodo di fatturazione bimestrale. Quota di Energia Condivisa 750 kWh Frazione di energia consumata in perfetta contemporaneità (su base quartoraria) con la produzione dell’impianto CER. Costo Unitario Materia Energia 0,25 €/kWh Ipotetico costo contrattuale della sola componente energia applicato dal

Lo Scorporo in Bolletta nel futuro delle CER Leggi tutto »
Rinnovabili nell’Edilizia: La CER come soluzione alternativa agli obblighi FER del D.Lgs. 199/2021​

ABSTRACT Per le nuove costruzioni e ristrutturazioni importanti (di primo e secondo livello) dal 3 agosto in Italia (e a Pantelleria) l’integrazione di fonti energetiche rinnovabili è obbligatoria per legge (D.Lgs. 199/2021, aggiornato con le disposizioni vigenti nel 2026 dal D.Lgs. 5/2026). Senza il rispetto di questi requisiti tecnici e la relativa documentazione nel progetto edilizio, il Comune non rilascia il titolo abilitativo (Permesso di Costruire). I punti fondamentali e la combinazione d’impianto per un nuovo dammuso (o per una sua ristrutturazione importante) prevedono requisiti specifici.  la normativa (D.Lgs. 199/2021, Art. 26 e Allegato III) prevede esenzioni e deroghe esplicite per gli obblighi di integrazione delle fonti rinnovabili nelle nuove costruzioni, a patto che l’impossibilità tecnica o architettonica sia dimostrata e documentata nel progetto (es. Impossibilità Tecnica / Spazio Insufficiente; Vincoli Paesaggistici, Storici o Architettonici.). Ottenere una deroga non significa essere esentati dai requisiti di efficienza energetica globale: Compensazione con l’Involucro: Qualora non sia possibile raggiungere le quote rinnovabili previste tramite impianti solari/fotovoltaici, il progettista deve compensare migliorando la prestazione dell’involucro dell’edificio (es. maggior isolamento termico con cappotto, infissi ad altissima efficienza) o potenziando l’efficienza della pompa di calore, per garantire che l’indice di prestazione energetica globale rientri comunque nei limiti di legge per le nuove costruzioni NZEB (edifici a energia quasi zero). Questa ipotesi comporta un aumento dei costi edilizi. Soluzioni Alternative: È possibile soddisfare l’obbligo tramite sistemi di teleriscaldamento/teleraffrescamento efficienti o mediante l’acquisto di quote di energia prodotta da impianti rinnovabili esterni/off-site (es. Comunità Energetiche Rinnovabili). 1. Introduzione: La Sfida della Transizione Energetica tra i Muri di Casa Progettare un nuovo edificio o ristrutturare un immobile esistente in Italia non è più soltanto una questione di estetica, volumi e statica. Oramai, il cuore della progettazione batte attorno al vettore energetico e alla sostenibilità ambientale. Chi oggi firma un progetto o gestisce un cantiere si trova di fronte a un reticolato normativo stringente: fino a che punto è obbligatorio integrare le fonti pulite e cosa rischia chi non si adegua? In questo panorama, il Decreto Legislativo 8 novembre 2021, n. 199 rappresenta un vero e proprio spartiacque tecnico-giuridico. Emanato in attuazione della Direttiva Europea RED II (UE 2018/2001), ed aggiornato nel 2026 con il RED III il provvedimento fissa l’obiettivo strategico di accelerare la decarbonizzazione del Paese al 2030 e guidare il sistema verso la neutralità climatica al 2050 (Art. 1). L’impatto sul settore edilizio residenziale e terziario è dirompente. Il D.Lgs. 199/2021 ha spazzato via l’era delle fonti rinnovabili considerate come un mero opzionale o un abbellimento ecologico, trasformando l’integrazione di impianti fotovoltaici, termici e pompe di calore in un requisito tecnico-strutturale vincolante, senza il quale l’opera edilizia rimane letteralmente paralizzata ai nastri di partenza. 2. Quando Scatta Tassativamente l’Obbligo di Rinnovabili nei Cantieri? L’articolo 26, comma 1, traccia il perimetro d’azione della norma, stabilendo le condizioni in cui l’integrazione di impianti a fonte pulita costituisce un obbligo di legge inderogabile per la copertura dei consumi di calore, elettricità e raffrescamento. Il decreto fissa le quote minime di copertura e le metodologie di calcolo del fabbisogno all’Allegato III, richiedendo ai progettisti di soddisfare percentuali obbligatorie sia per la produzione di acqua calda sanitaria sia per la somma dei consumi termici, elettrici e di climatizzazione estiva/invernale. L’obbligo scatta tassativamente al verificarsi di tre distinte fattispecie di intervento: Edifici di nuova costruzione; Ristrutturazioni rilevanti degli edifici esistenti (interventi che coinvolgono oltre il 25% della superficie dell’involucro edilizio o la demolizione e ricostruzione); Interventi di ristrutturazione di un impianto termico (limitatamente ai casi in cui ciò risulti tecnicamente, economicamente e funzionalmente fattibile). Il disposto dell’Articolo 26, comma 1, definisce il vincolo in modo perentorio:  “I progetti di edifici di nuova costruzione ed i progetti di ristrutturazioni rilevanti degli edifici esistenti e gli interventi di ristrutturazione di un impianto termico, ove tecnicamente, economicamente e funzionalmente fattibili, per i quali la richiesta del titolo edilizio è presentata decorsi centottanta giorni dalla data di entrata in vigore del presente decreto, prevedono l’utilizzo di fonti rinnovabili per la copertura dei consumi di calore, di elettricità e per il raffrescamento secondo i principi minimi di integrazione di cui all’Allegato III del presente decreto.” 3. Tolleranza Zero: La Conseguenza del Mancato Rispetto dell’Obbligo Per evitare che le prescrizioni ambientali rimangano lettera morta, il legislatore ha introdotto una misura sanzionatoria a impatto immediato per committenti, imprese e tecnici: l’inosservanza delle quote minime di energia rinnovabile determina direttamente il diniego del rilascio del titolo edilizio (Art. 26, comma 4). Senza il rispetto dei calcoli energetici, il permesso di costruire vede scattare il semaforo rosso e il cantiere non può legittimamente nascere. La conformità del progetto non può essere presunta, ma deve essere rigorosamente asseverata. L’Articolo 26, comma 5, impone al progettista di integrare tutti i calcoli e le verifiche dell’Allegato III all’interno della relazione tecnica di cui all’articolo 8, comma 1, del D.Lgs. 192/2005 (la ex “Relazione Legge 10”). Inoltre, la norma impone che una copia di tale relazione sia obbligatoriamente trasmessa al GSE (Gestore dei Servizi Energetici). Questo passaggio digitale non è una mera burocrazia, ma un tassello chiave della governance energetica nazionale: alimenta il Portale per l’efficienza energetica degli edifici (ex art. 4-quater D.Lgs. 192/2005) e consente al Ministero e al GSE di tracciare in tempo reale il reale tasso di decarbonizzazione del parco immobiliare italiano. Il nodo degli incentivi fiscali (Art. 26, comma 6)   Un’importante sfumatura operativa riguarda la fruizione dei contributi statali: gli impianti rinnovabili installati per adempiere agli obblighi di legge negli edifici di nuova costruzione sono esclusi dagli incentivi statali. Al contrario, gli impianti realizzati a copertura degli obblighi nelle ristrutturazioni di edifici esistenti mantengono l’accesso alle agevolazioni statali (come bonus fiscali o conto termico), rappresentando una spinta decisiva per la riqualificazione del patrimonio edilizio datato. 4. Le Eccezioni alla Regola: Chi e Quando è esentato La legge riconosce che non tutti i contesti architettonici e materiali sono identici. Per evitare cortocircuiti tra la normativa energetica e la tutela del patrimonio culturale, architettonico o della sicurezza nazionale, il D.Lgs. 199/2021 disciplina

Rinnovabili nell’Edilizia: La CER come soluzione alternativa agli obblighi FER del D.Lgs. 199/2021​ Leggi tutto »